
Q1:健康診断でタトゥーが見つかった場合、保険会社に通知されますか?
A1:職場の定期健康診断結果を保険会社に提出するタイプの保険(告知書扱いではなく健診結果提出型の保険)では、健診結果表の医師所見欄に記載があれば保険会社に把握されます。所見欄に記載がなければ健診結果から直接バレることは稀ですが、後々の給付金請求時のカルテ開示で発覚するリスクは残ります。
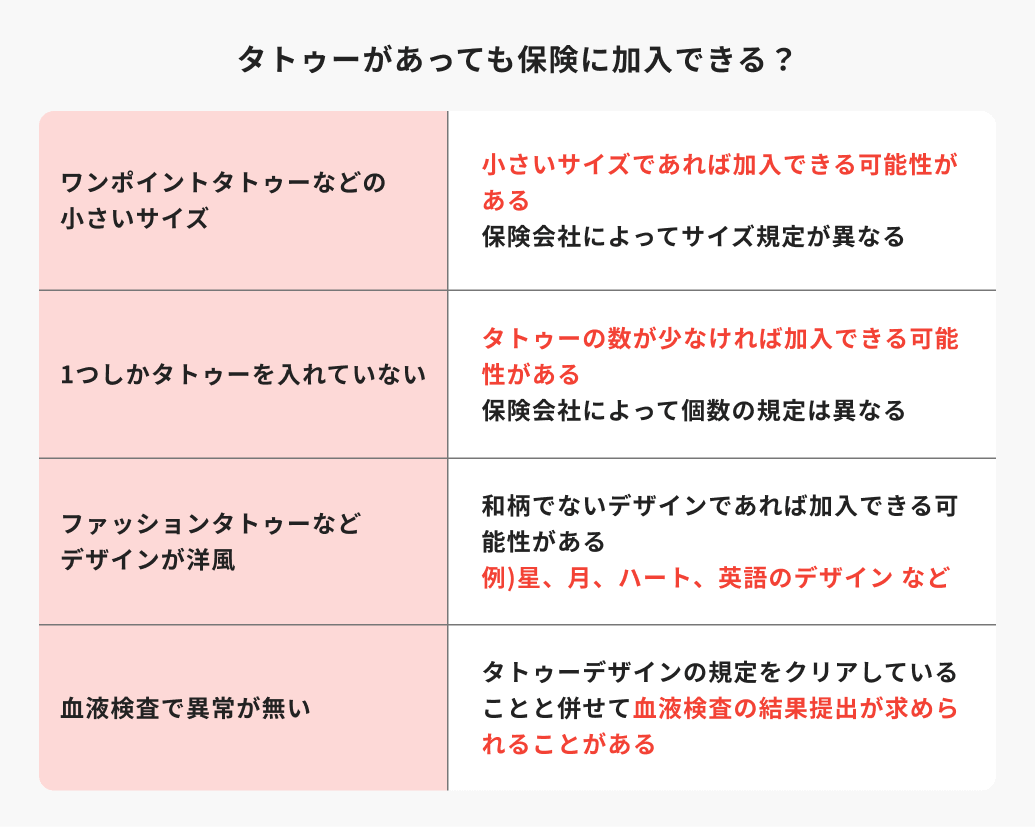
Q2:ワンポイントの小さなタトゥー(コインサイズ)でも断られますか?
A2:大手国内生保など厳格な引受規定を持つ会社では、サイズやデザインに関わらず一律で引受不可となる事例があります。ただし、一部の外資系生保や損保系生保では、サイズが小さく露出しない部位であり、かつ肝炎検査結果が陰性であれば条件付き(部位不担保など)で加入を認めるケースもあります。
Q3:タトゥーを入れる前に加入していた生命保険は、入れた後に解約されますか?
A3:生命保険の加入「後」にタトゥーを入れた場合、契約時に正しい告知を行っていたのであれば、告知義務違反には問われません。保険契約が自動的に解約されることも原則ありません。ただし、タトゥー施術時の器具感染によって肝炎等を発症した際の給付金請求においては、約款上の免責事由に該当しないか厳正な査定が行われます。
Q4:引受基準緩和型保険に入れば、タトゥーがあっても将来病気になった時に保険金は出ますか?
A4:はい、支払われます。引受基準緩和型保険の告知項目に正確に回答し、契約が成立していれば、約款に定められた病気・怪我・死亡の際に問題なく保険金・給付金を受け取ることができます。タトゥーがあること自体を理由に支払いが拒否されることはありません。


