
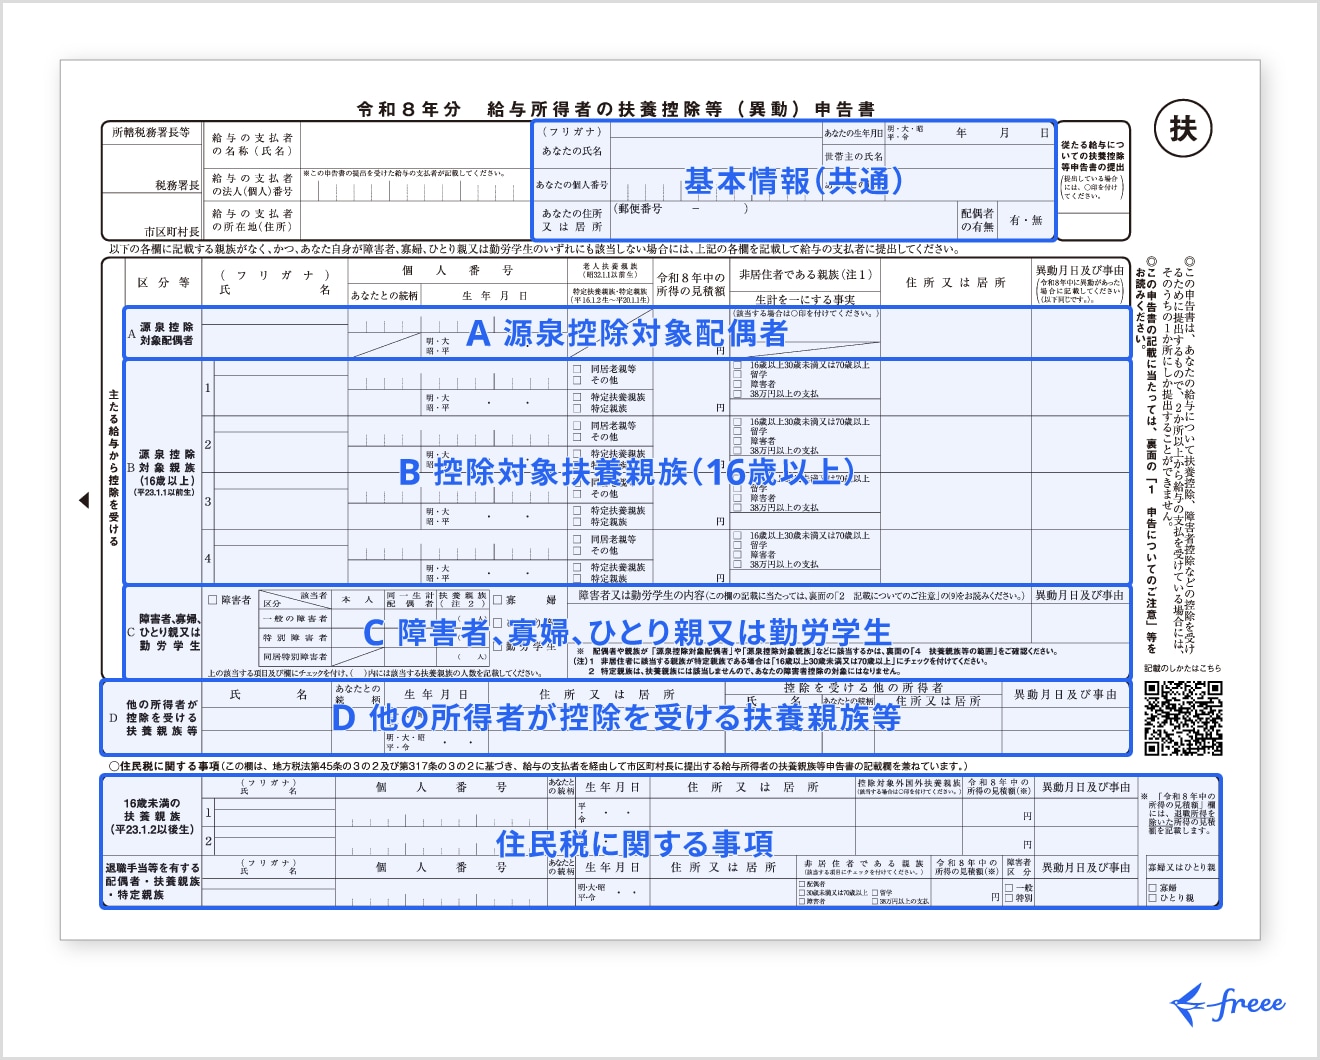
扶養控除申告書を取り巻く現場では、誤ったネット上の知識や古い慣習によるトラブルが多発しています。特に近年増加している副業従事者や短時間労働者に関わる盲点を整理します。
副業ワーカーの落とし穴:2箇所以上の会社へ同時に提出することは違法
近年、会社員を続けながら他社でアルバイトやパートを掛け持ちする副業ワーカーが急増しています。ここで絶対に冒してはならない過ちが、「2社両方に扶養控除申告書を提出してしまうこと」です。
所得税法第194条の規定により、扶養控除申告書を提出できるのは同時に1箇所(主たる給与の支払先)のみと厳格に定められています。もし2社両方に提出してしまうと、双方で基礎控除や優遇税率が二重に適用され、毎月の税金が不当に安く計算されてしまいます。この状態を放置すると、後日税務署から勤務先へ「扶養控除の重複に関する是正通知」が届き、過去に遡って不足税額の一括徴収と延滞税が課される重大なリスクを招きます。副業先では申告書を出さず、初めから乙欄で源泉徴収を受け、翌年の確定申告で合算精算するのが鉄則です。
パート・アルバイトにおける「103万円の壁」と申告書の提出
「年収103万円未満で働く学生アルバイトや主婦(夫)は申告書を出す必要がない」という言説も典型的な誤解です。年収が103万円以下で最終的な所得税が0円になる見込みであっても、扶養控除申告書を出していなければ、月々の給与が8万8,000円を超えた段階で乙欄の税率が適用され、税金が天引きされてしまいます。非課税枠の恩恵を毎月の給料日でスムーズに享受するためにも、パート・アルバイト先への提出は不可欠です。
提出期限を過ぎた場合の確定申告手続き
勤務先の提出期限を過ぎて年末調整に間に合わなかった場合、会社側での救済には限界があります。しかし、確定申告を行うことで払いすぎた税金の全額還付が可能です。翌年1月に交付される源泉徴収票(摘要欄や乙欄の記載を確認)を持参またはe-Taxを使用し、2月16日から3月15日の確定申告期間(還付申告であれば1月1日から5年間受付可能)に申告を行えば、数週間で指定口座に差額が返金されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税務手続きにおける行動指針として、どのようなスタンスで申告書と向き合うべきかを類型化しました。
- 即座に提出すべき人(迷う余地なし):
- 1箇所のみの勤務先で働く正社員、契約社員、派遣社員(独身・既婚を問わず全員)
- メインの勤務先で月額8万8,000円以上の給与を受け取るパート・アルバイト
- 手取り給与を1円も減らさず、毎月のキャッシュフローを安定させたい単身者
- 提出先や内容に慎重な確認が必要な人:
- 2箇所以上から給与を受け取っている副業・Wワーカー(収入の最も高い「主たる会社」だけに提出する)
- 年の途中で家族の就職・結婚・離別があり、扶養親族の年収基準(103万円や配偶者の所得基準)の変動が見込まれる人
- 親族が自営業等で別の控除対象になっている可能性がある人(親族間での扶養の二重計上は税務調査で否認対象)


