保障の手厚さや保険料の算出基準について、客観的な数値を交えて比較検証します。公務員共済組合、民間企業(協会けんぽ)、自営業・無職者(国民健康保険)の各制度における差異は下表の通りです。
公務員の健康保険と国民健康保険の比較において最も注目すべきは、被扶養者の扱いです。共済組合では配偶者や子どもを何人扶養に入れても保険料総額は変わりませんが、国民健康保険では「均等割」が人数分上乗せされるため、扶養家族が多い世帯ほど国保の保険料負担が重くなる構造になっています。
 小林 直樹
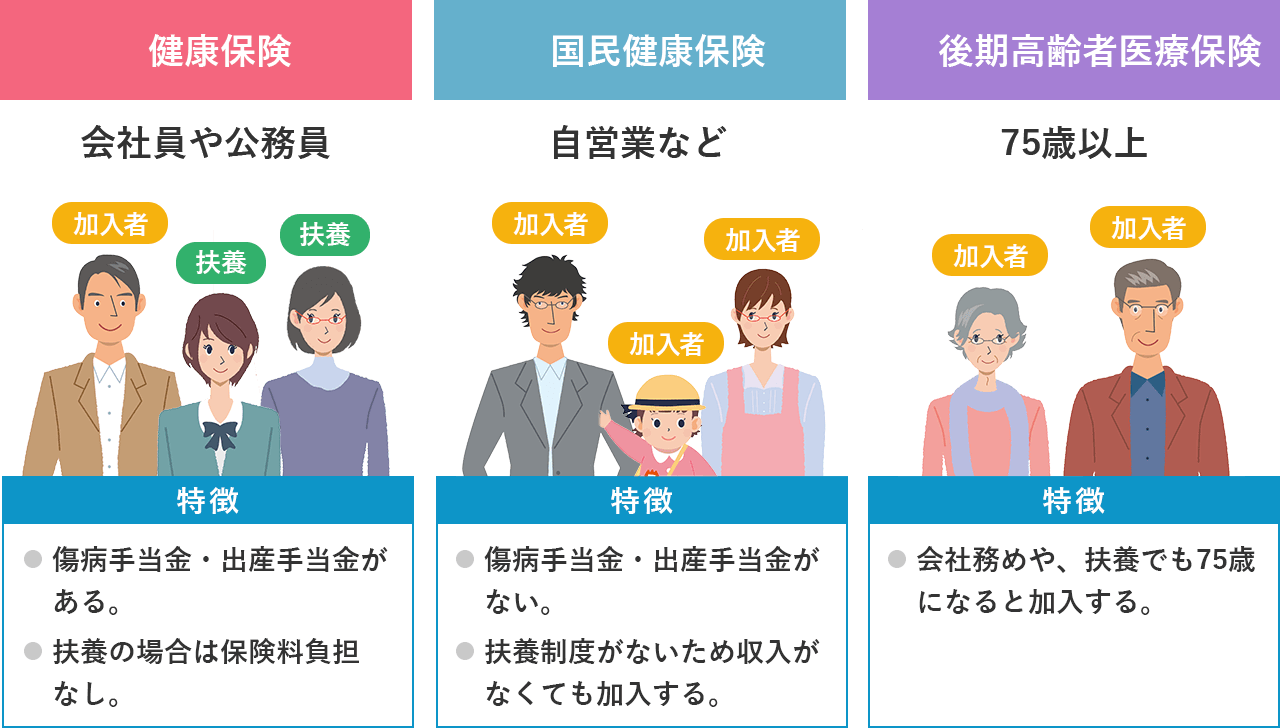
保障の手厚さや保険料の算出基準について、客観的な数値を交えて比較検証します。公務員共済組合、民間企業(協会けんぽ)、自営業・無職者(国民健康保険)の各制度における差異は下表の通りです。
公務員の健康保険と国民健康保険の比較において最も注目すべきは、被扶養者の扱いです。共済組合では配偶者や子どもを何人扶養に入れても保険料総額は変わりませんが、国民健康保険では「均等割」が人数分上乗せされるため、扶養家族が多い世帯ほど国保の保険料負担が重くなる構造になっています。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。