
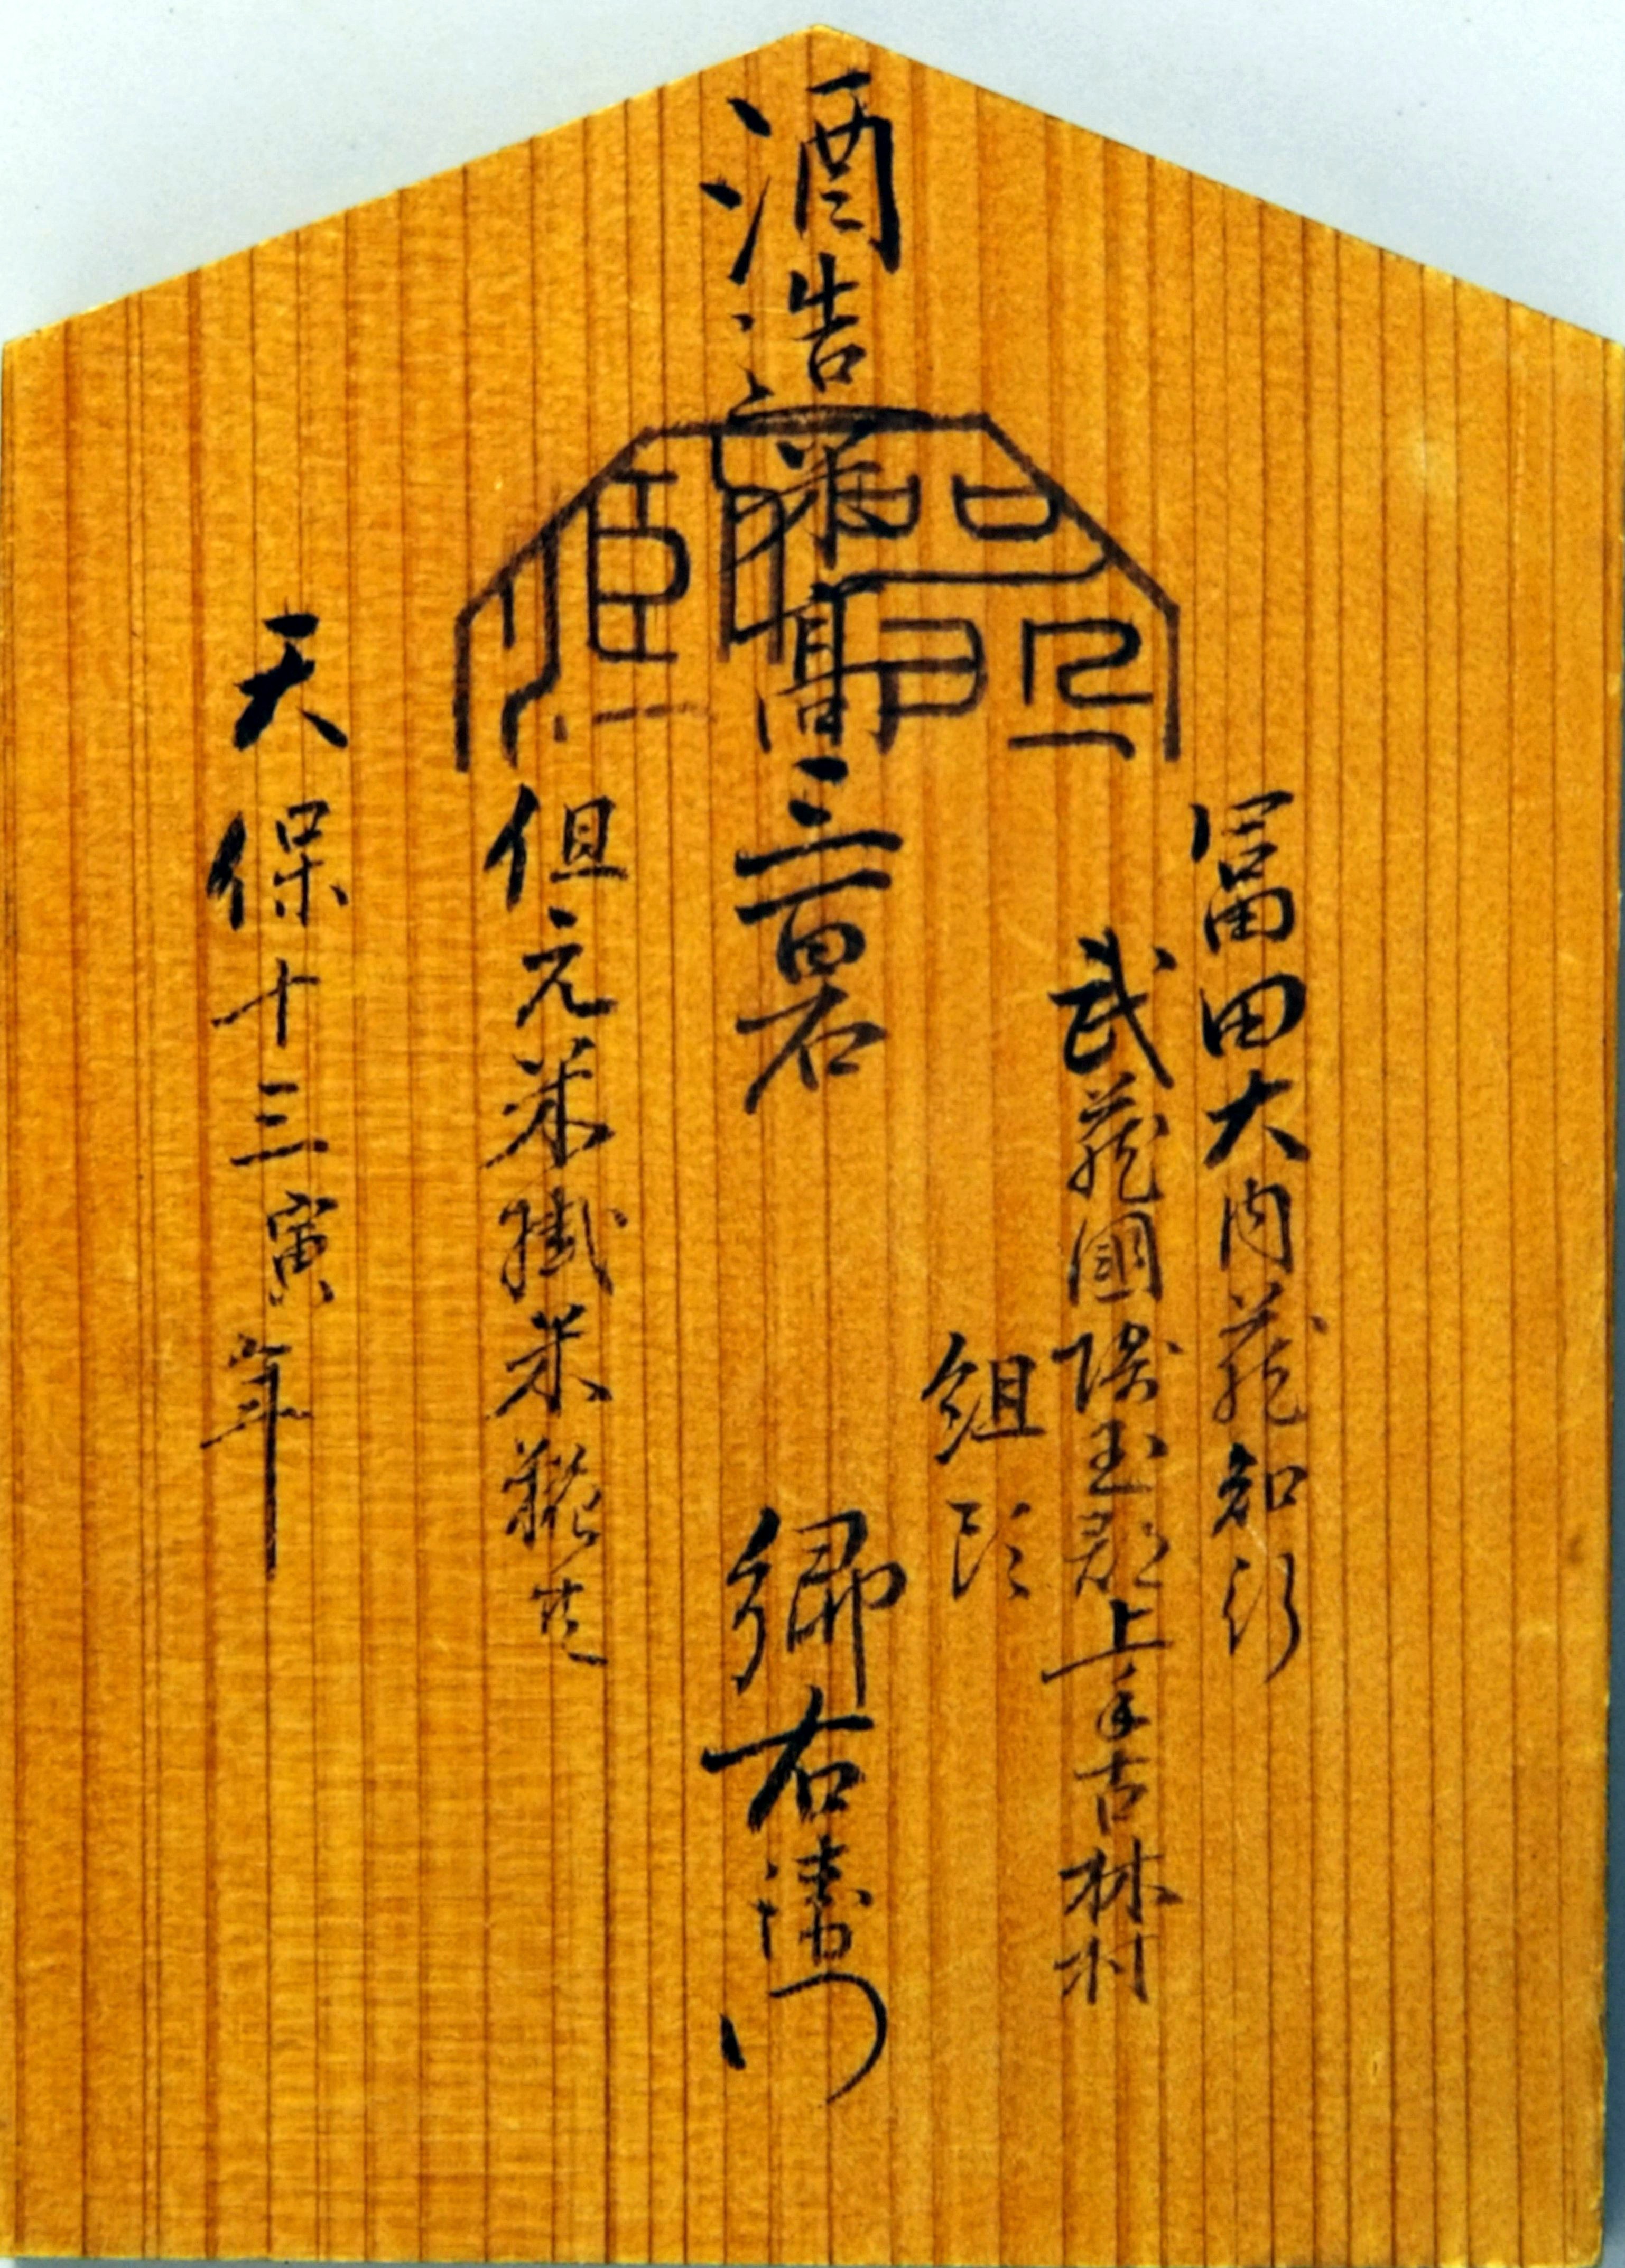
日本史の学習や江戸時代の経済を理解する上で、最も混同しやすいのが「冥加金」と「運上金(うんじょうきん)」の違いです。どちらも商工業者から幕府や藩へと納められた金銭ですが、その発生プロセスと名目に明確な一線が引かれていました。
両者の決定的な違いを整理すると、以下の通りです。
運上金(うんじょうきん):
幕府や藩が最初から営業許可や営業権の付与を前提として、業者に課した公的な営業税です。売上や生産高に応じて定率、あるいは定額で定期的に徴収される性質が強く、「公権力側から賦課される税」という色合いが濃いのが特徴です。
冥加金(みょうがきん):
商人が「特権の付与」や「営業の保護」を幕府に願い出る際、その恩恵に対する「自発的な献金・御礼」という建前で納めたお金です。当初は臨時的な上納金でしたが、次第に毎年定額を納める形式へと変化し、実質的な恒常税化していきました。
つまり、制度として上から課される税が「運上金」であり、特権を求める側が下から差し出す名目の献金が「冥加金」という関係性になります。ただし時代が進むにつれ、幕府側も冥加金を財源としてあてにするようになり、実質的な差異は徐々に薄れていきました。


