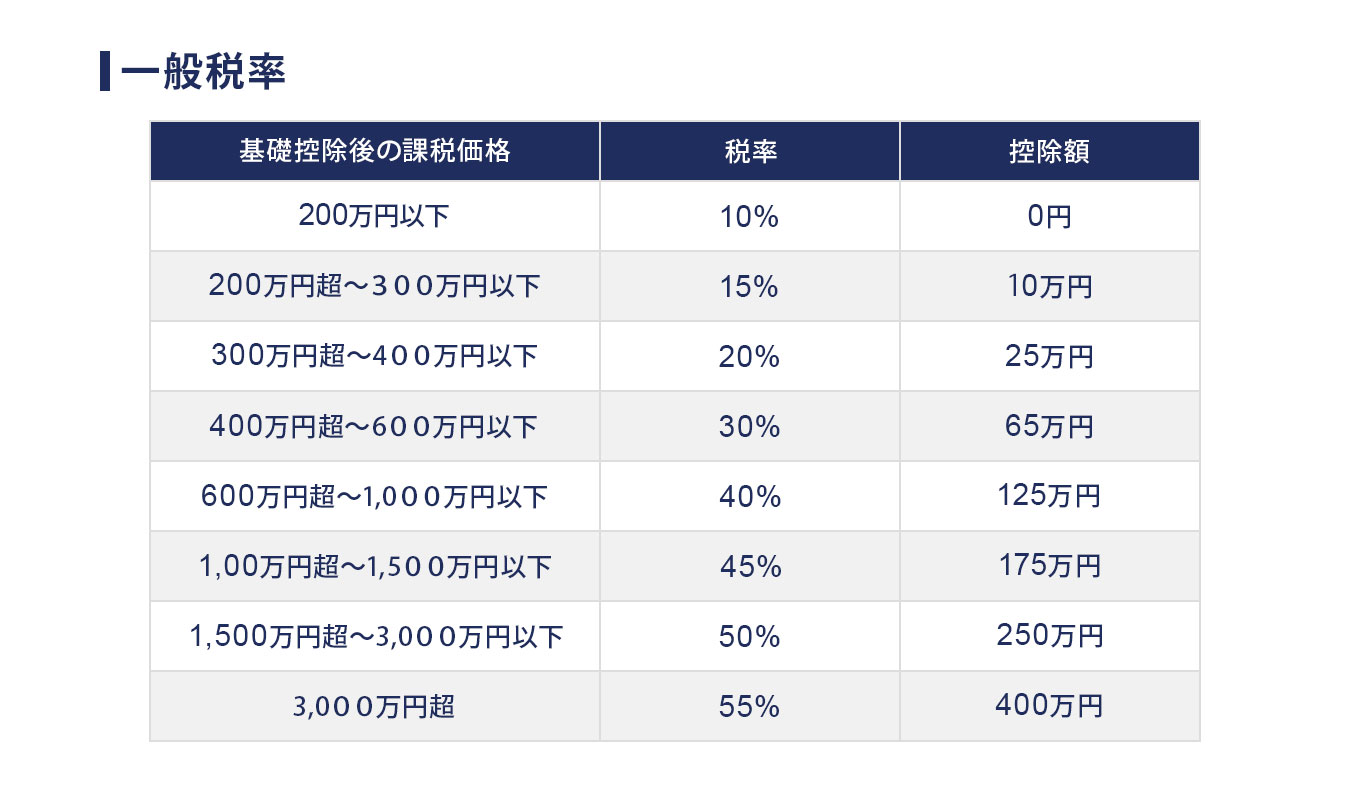
累進課税を語る上で避けて通れない最大の矛盾が、いわゆる「1億円の壁」問題です。給与や事業などの総合課税所得は最大55%まで税率が上がるのに対し、株式の売買益や配当金といった金融所得は、申告分離課税として一律20.315%(所得税15%+住民税5%+復興特別所得税0.315%)で課税されます。
年収が1億円を超える超富裕層は、収入の大半が給与ではなく株式のキャピタルゲインや配当で構成されているケースが目立ちます。結果として、年間所得が1億円を超えると実質的な所得税負担率がピークアウトし、むしろ年収数十億円の富裕層の方が中間管理職よりも実効税率が低くなるという逆転現象が発生しています。
2026年最新税制改正の動向においても、この不公平感の是正が中心的なアジェンダとなっています。基準所得から一定の控除を差し引いた上で最低限の税負担を求める「極めて高い水準の所得に対する追加課税(最低負担税率制度)」の本格適用が進められており、金融所得課税の総合課税化や税率引き上げを巡る議論は、経済界と税制調査会の間で激しい議論が交わされています。