
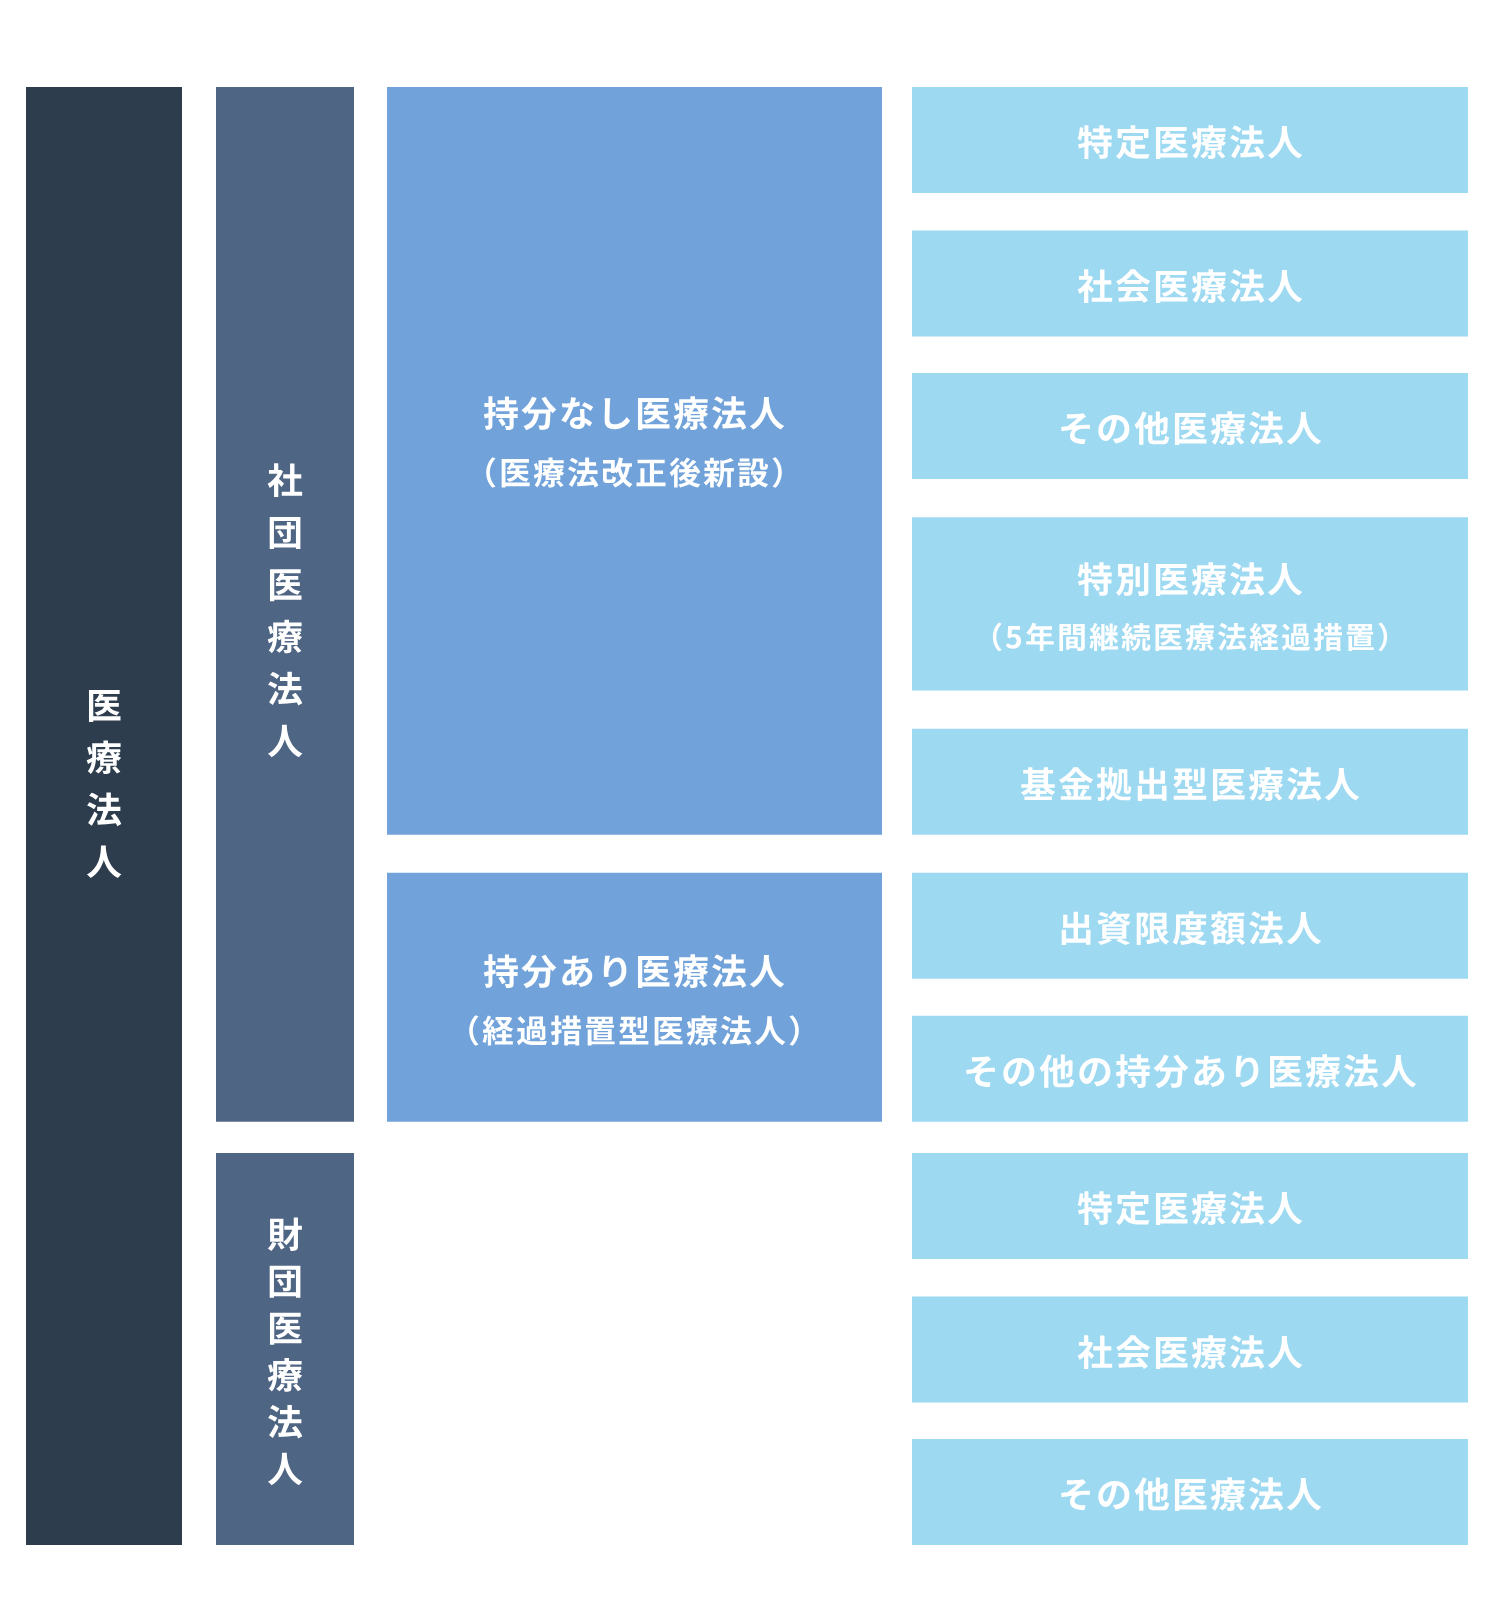
医療法人社団を語る上で欠かせないのが、「持分あり医療法人」と「持分なし医療法人」の区分です。この2つの違いは、2007年(平成19年)4月施行の第5次医療法改正によって生じました。
法改正前(2007年3月以前)に設立された「持分あり医療法人」は、出資者が退社する際に出資割合に応じた財産の払い戻しを請求できる「財産権(出資持分)」が認められていました。しかし、クリニックの内部留保が蓄積して法人資産が数億円規模に膨らんだ場合、出資者の死亡時に膨大な相続税が発生したり、退職社員からの持分払い戻し請求によって病院経営が破綻したりするリスクが社会問題化しました。
こうした経営リスクを根本から是正するため、法改正以降は持分なし医療法人のみの設立が義務付けられました。持分なし法人では、解散時の残余財産は国・地方自治体などに帰属することになり、個人の財産権は排除されています。
医療法人出資持分相続税対策においては、既存の「持分あり」から「持分なし」への移行を促す国の特例措置(認定医療法人制度)が活用されています。出資持分を放棄して移行計画の認定を受けることで、贈与税や相続税の納税が猶予・免除される仕組みであり、制度の適用期限や要件の見直しなど、医療法改正最新情報を常にキャッチアップしておくことが円滑な事業承継の鍵を握ります。


