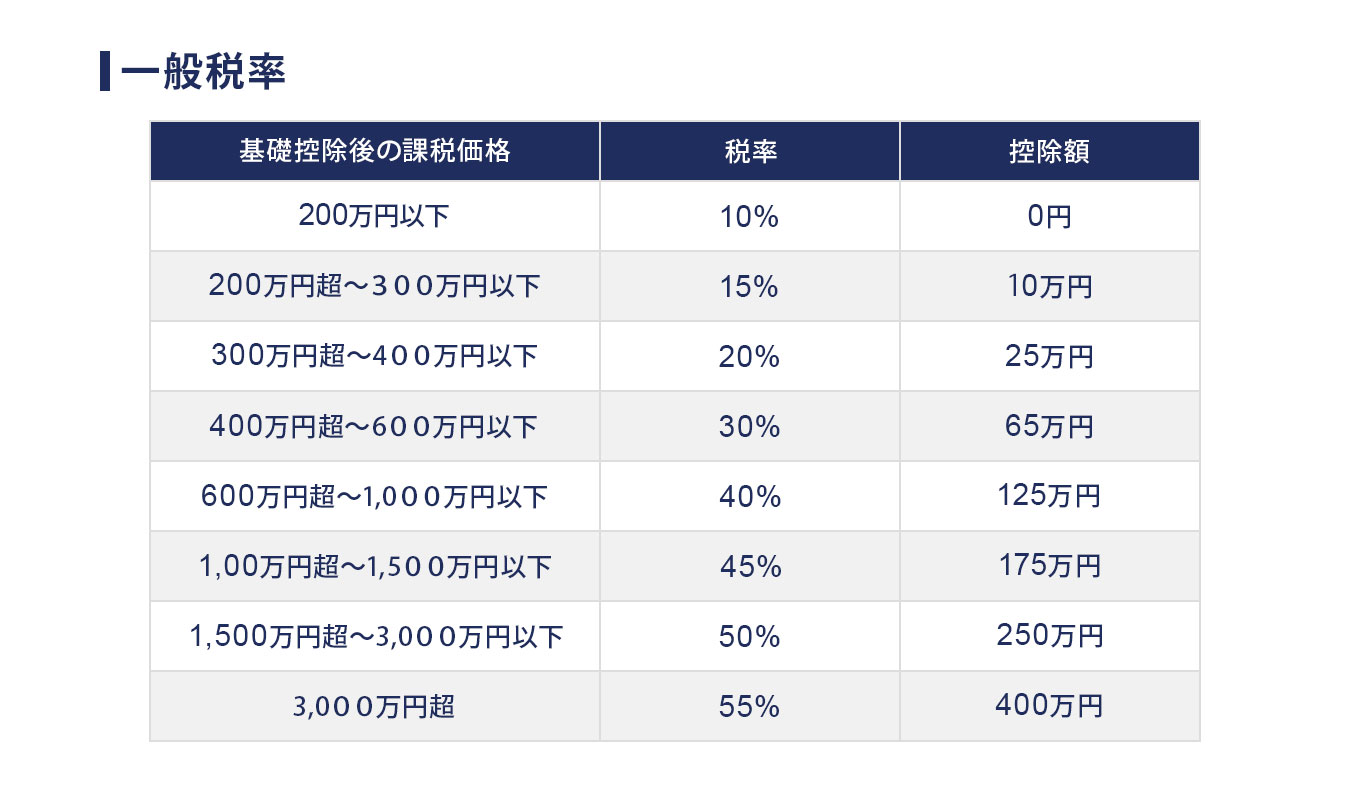
日本の税制において、高所得層の負担感の象徴となっているのが「住民税一律10パーセント」との合算です。所得税の最高税率45%に住民税の10%を加えると、個人の所得に対する最高税率は実に55%に達します。これはOECD加盟国の中でもトップクラスの重税水準です。
これに対し、所得の多寡にかかわらず全員が一律の単一税率を負担する「フラットタックス」を導入している国・地域(シンガポールや東欧諸国など)もあります。フラットタックスは税制が極めてシンプルで計算コストが低く、どれだけ稼いでも追加の税率ペナルティがないため、投資や起業を強力に誘引するメリットがあります。
日本のように最高税率55%という高負担が続くと、必然的に生じるのが富裕層の海外移住と税率のジレンマです。起業家やトップエンジニア、多額のキャピタルゲインを得る投資家が、税率の低いシンガポール、ドバイ、マレーシアなどへ拠点を移す「タックスフライト」が後を絶ちません。政府は国外転出時課税(出国税)などの包囲網を敷いていますが、税率の過度な引き上げが国力の源泉である人的資本の流出を招く構図は常に議論の的です。