
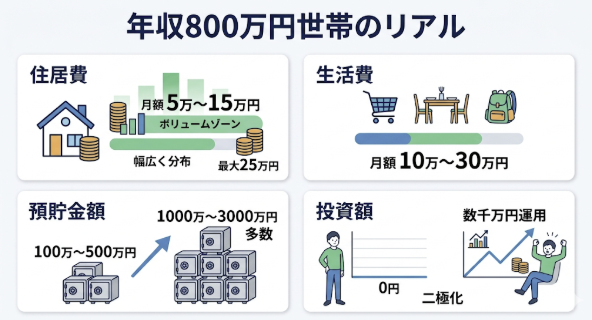
無理のない家計管理を維持するためには、固定費の大部分を占める住居費のコントロールと、活用可能な制度を使い倒す姿勢が欠かせません。
賃貸住宅に住む場合の適正家賃は、手取り月収の約25〜30%が安全圏とされています。手取り月収が36万〜48万円程度であることを考慮すると、適正家賃は月額12万〜15万円、都心部の利便性を重視する場合でも上限18万円程度に抑えるのが堅実です。家賃20万円を超えてくると、ボーナスを生活費の補填に回さざるを得なくなるリスクが高まります。
住宅ローンを組む際の借入額目安は、一般的に返済負担率20〜25%以内、年収倍率で5〜6倍程度が推奨されます。年収800万円であれば、無理のない借入金額は4,000万〜4,800万円が適正ラインです。金融機関の審査上は6,000万〜7,000万円程度の融資枠が出ることも珍しくありませんが、上限いっぱいでペアローンや単独借入を実行してしまうと、将来の金利上昇や教育費のピーク時に家計破綻を招く恐れがあります。
また、年収800万円プレイヤーが真っ先に活用すべきなのがふるさと納税です。年収800万円の場合の自己負担2,000円で寄附できる年間上限額は、独身世帯で約12万9,000円〜13万5,000円、夫婦(配偶者控除あり・子ども1人)で約11万〜12万円が目安となります。上限額まで寄附を行うことで、翌年の住民税や所得税から控除を受けつつ、日用品やお米、肉類などの返礼品を受け取れるため、生活防衛策として非常に高い効果を発揮します。


