
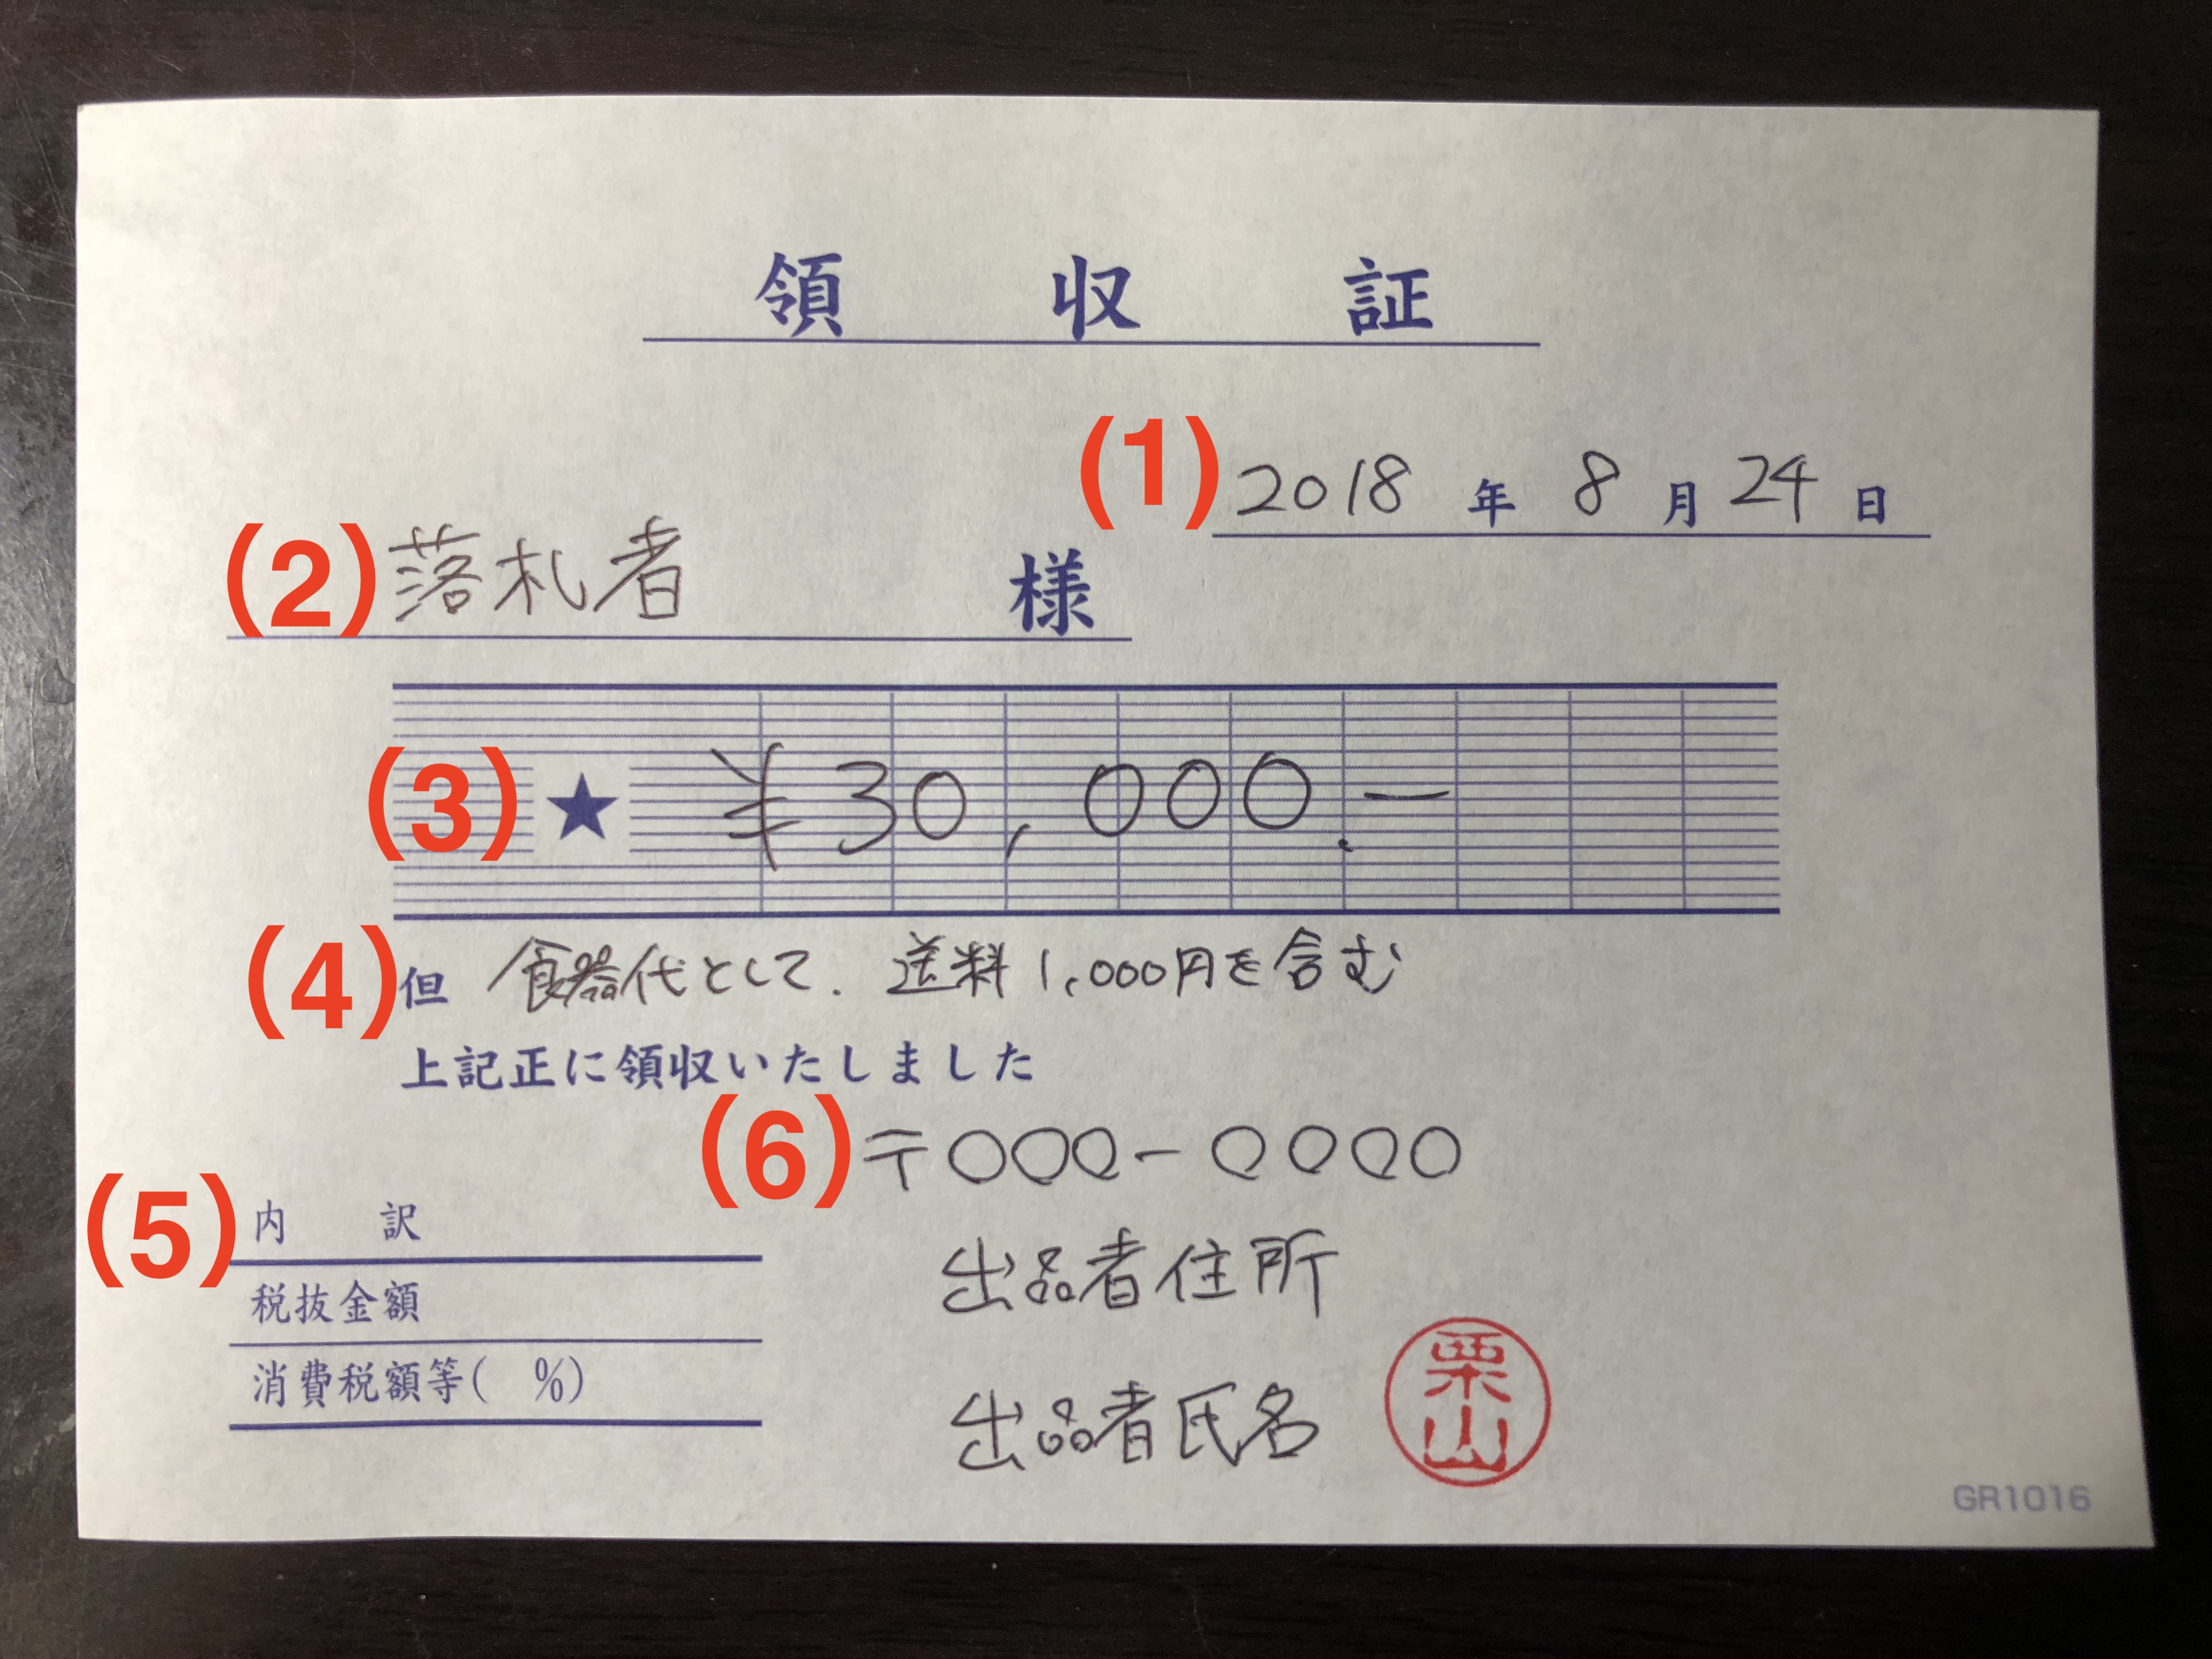
手書き領収書を発行する際、受け取った金額によっては印紙税法に基づき「収入印紙」を貼る義務が生じます。貼り忘れや消印の不備は過怠税の対象となるため、正確な基準とルールを把握しておかなければなりません。
領収書の収入印紙は5万円以上の受取金額に対して貼付が必要です。ここで極めて重要なのが、「5万円以上」の判定基準は原則として「税抜金額」であるという点です。
例えば、税込金額が52,800円の場合、領収書内に「税抜金額 48,000円 / 消費税額 4,800円」と消費税額が区分記載されていれば、税抜5万円未満となるため収入印紙を貼る必要はありません。しかし、単に「52,800円」とだけ記載し、消費税額の記載を怠った場合は、税込金額である52,800円が判定基準となり、200円の収入印紙を貼らなければ印紙税法違反となります。
収入印紙を貼ったら、印紙の再利用を防ぐために領収書の収入印紙への割り印(消印)を行います。消印は、印紙の表面と領収書の台紙部分に「またがる形」で鮮明に押印します。
消印に使用する印鑑は、発行者の角印や丸印だけでなく、担当者の認印やサイン(自筆の署名)でも法律上有効です。ただし、鉛筆のような消せる筆記具での署名は認められません。印紙を貼っていても消印を忘れると印紙税を納付したとみなされず、過怠税が課される場合があるため必ずその場で押印してください。


